
Česká firma se chce přihlásit do veřejné zakázky v Německu. Musí prokázat, že existuje, kdo je oprávněn za ni jednat, a dodat požadovaná potvrzení. Část podkladů vyhledá v českých registrech, další si obstará a všechny nahraje do zahraničního systému. Podobné údaje pak může předkládat znovu v jiné zemi nebo při jednání s novým obchodním partnerem. Evropská podnikatelská peněženka (European Business Wallet, EBW) má tento postup zjednodušit: firma by mohla ověřené údaje a dokumenty předávat digitálně, důvěryhodně a přes hranice EU.
Evropská komise předložila návrh nařízení o European Business Wallet 19. listopadu 2025. Peněženka má sloužit firmám a veřejným institucím. Nejde přitom jen o další způsob přihlášení k internetové službě. Ambicí je spojit digitální identitu organizace, ověřené údaje o ní, elektronické podpisy a pečetě i bezpečné doručování v jednom interoperabilním prostředí.
Co přinese oproti BankID, datovým schránkám a dnešním portálům
Český podnikatel už řadu digitálních nástrojů má. Pomocí BankID nebo Identity občana se může jako fyzická osoba přihlásit k řadě služeb. Datovou schránkou komunikuje s úřady a přijímá úřední zprávy. Veřejné rejstříky zase umožňují dohledat údaje o společnosti. Tyto nástroje ale plní rozdílné funkce a jejich přeshraniční využitelnost není jednotná.
Evropská podnikatelská peněženka by měla pomoci propojit to, co dnes firma řeší odděleně. Při jednání se zahraničním úřadem či partnerem by mohla předložit elektronicky ověřený údaj o své identitě, příslušný certifikát nebo povolení, podepsat dokument a bezpečně jej odeslat. Příjemce by nemusel spoléhat pouze na naskenovaný výpis, přílohu e-mailu či údaje ručně přepsané do formuláře. Rozhodující přínos je tedy v důvěryhodném sdílení firemních údajů napříč EU, nikoli v samotné existenci další aplikace.
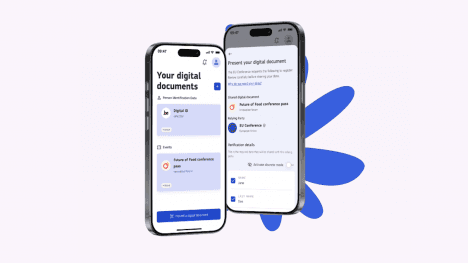
Například česká stavební nebo IT firma ucházející se o zakázku v jiném členském státě by mohla jednodušeji doložit své registrační údaje a relevantní oprávnění. Při zakládání pobočky, žádosti o licenci či přeshraniční administrativě by mohla omezit opakované získávání a zasílání podkladů. Návrh počítá také s využitím při daňových registracích nebo předkládání formulářů A1. Konkrétní úspora ale závisí na tom, jaké elektronické doklady budou dostupné a zda je příslušné instituce skutečně přijmou.
Peněženka není digitální plná moc ani náhrada obchodního rejstříku
Je nutné oddělit identitu organizace od oprávnění konkrétního člověka za ni jednat. To, že zaměstnanec získá technický přístup k firemní peněžence, samo o sobě neznamená, že může jménem společnosti uzavírat smlouvy nebo ji zastupovat. Návrh Rady tento rozdíl výslovně zdůrazňuje. Platnost plných mocí a pravidla zastupování se tím nemají obejít.
Peněženka rovněž nenahradí obchodní rejstříky a jiné autentické zdroje údajů. Má jejich ověřené informace zpřístupnit ve formě vhodné pro další elektronické použití. A nepůjde o univerzální zkratku, která ruší všechny národní formuláře: Rada v jednáních navrhuje užší pojetí právní rovnocennosti úkonů a zachování některých procesních a formátových požadavků.
Vyplatí se to i firmě, která podniká jen v Česku?
U společnosti, která pravidelně obchoduje v jiných státech EU, je možné přínosy popsat poměrně konkrétně: méně opakovaného dokládání totožných údajů, snazší ověřování dokumentů a jednotnější komunikace s úřady i partnery. U drobného českého podnikatele, který jedná téměř výhradně s tuzemskými úřady, bude přínos méně zřejmý. Záležet bude především na napojení peněženky na české systémy a na tom, zda zjednoduší dosavadní postupy, místo aby je pouze doplnila.

Komise odhaduje přímé roční přínosy na 4 000 eur u mikropodniku a 42 250 eur u většího malého či středního podniku. Tato čísla je však potřeba číst jako modelové odhady, nikoli jako příslib úspory pro každou českou firmu. Samostatné posouzení dopadů k návrhu nevzniklo a celkové propočty předpokládají velmi široké používání peněženek podniky i úřady.
Největší česká otázka: co bude s datovými schránkami?
V České republice už existuje rozsáhlá infrastruktura elektronické komunikace, především datové schránky. Nová evropská peněženka se s nimi bude v oblasti doručování částečně překrývat, její funkce však budou širší. Rada zdůrazňuje, že evropské peněženky mají národní systémy doplňovat, nikoli automaticky nahrazovat. Zatím není jasné, zda a jak se podaří propojit peněženku s datovými schránkami, českými registry či službami elektronické identity.
Pro podnikatele je právě toto zásadní. Pokud bude možné jedním důvěryhodným způsobem předat potřebné údaje zahraničnímu úřadu, může vzniknout skutečná úspora času. Pokud však bude muset vedle datové schránky, účetního systému a existujících portálů pravidelně kontrolovat další samostatnou schránku, může digitalizace administrativu naopak rozšířit. Používání peněženky má být pro podniky dobrovolné, ale tlak na její využití může postupně vznikat u obchodních partnerů.
Kdy by ji firmy mohly začít využívat?
Rada přijala obecný přístup 9. června 2026, výbor ITRE Evropského parlamentu schválil vyjednávací mandát 10. září a plénum jej potvrdilo 7. října. Následují interinstitucionální jednání. Komise i Rada chtějí dosáhnout politické dohody do konce roku 2026, veřejně potvrzený termín ukončení trialogu však není k dispozici.
Po dohodě musí nařízení formálně přijmout Parlament a Rada. V platnost má vstoupit dvacátým dnem po vyhlášení v Úředním věstníku EU. Komise navrhla použitelnost po roce, zatímco Rada některé povinnosti a lhůty váže na přijetí prováděcích aktů. Povinnost veřejných orgánů přijímat peněženky by podle postoje Rady měla nastat až dva roky po použitelnosti posledního relevantního prováděcího aktu. Plošné praktické zavedení proto nelze automaticky očekávat bezprostředně po přijetí nařízení.

Co by měly firmy sledovat
Firmy zatím nemusejí pořizovat novou aplikaci. Mohou si však zmapovat, kde dnes opakovaně prokazují svoji identitu, oprávnění jednat, licence a certifikáty, zejména při zahraničních zakázkách. Důležité bude sledovat, jaké doklady a služby budou přes peněženku dostupné, jak se ověří zastupování společnosti, kdo bude mít k peněžence přístup a zda vznikne návaznost na stávající české nástroje.
Evropská podnikatelská peněženka má potenciál zjednodušit přeshraniční podnikání. O úspěchu ale nerozhodne počet jejích funkcí. Rozhodne, zda si česká firma díky ní opravdu přestane obstarávat stejné potvrzení několikrát a zda dokáže vyřídit úkon bez přepínání mezi dalšími portály. Digitalizace má šetřit práci, ne vytvářet nový povinný kanál.
Chcete se dozvědět více o evropské digitální regulaci a jejích dopadech na fungování firem? Přijďte 5. listopadu 2026 na ICT Konferenci do Národní technické knihovny v Praze. Program propojí aktuální regulatorní témata s praktickými zkušenostmi v oblasti kybernetické bezpečnosti, umělé inteligence a digitální infrastruktury. Více informací a registraci najdete na www.ict-konference.cz.

- Chcete mít Lupu bez bannerů?
- Chcete dostávat speciální týdenní newsletter o zákulisí českého internetu?
- Chcete mít k dispozici strojové přepisy podcastů?
- Chcete získat slevu 1 000 Kč na jednu z našich konferencí?
Staňte se naším podporovatelem


 ČLÁNKY DO MAILU